
Reforma Tributária · 8 min de leitura
Alíquota da CBS em 2027: TCU calcula 11,3%.
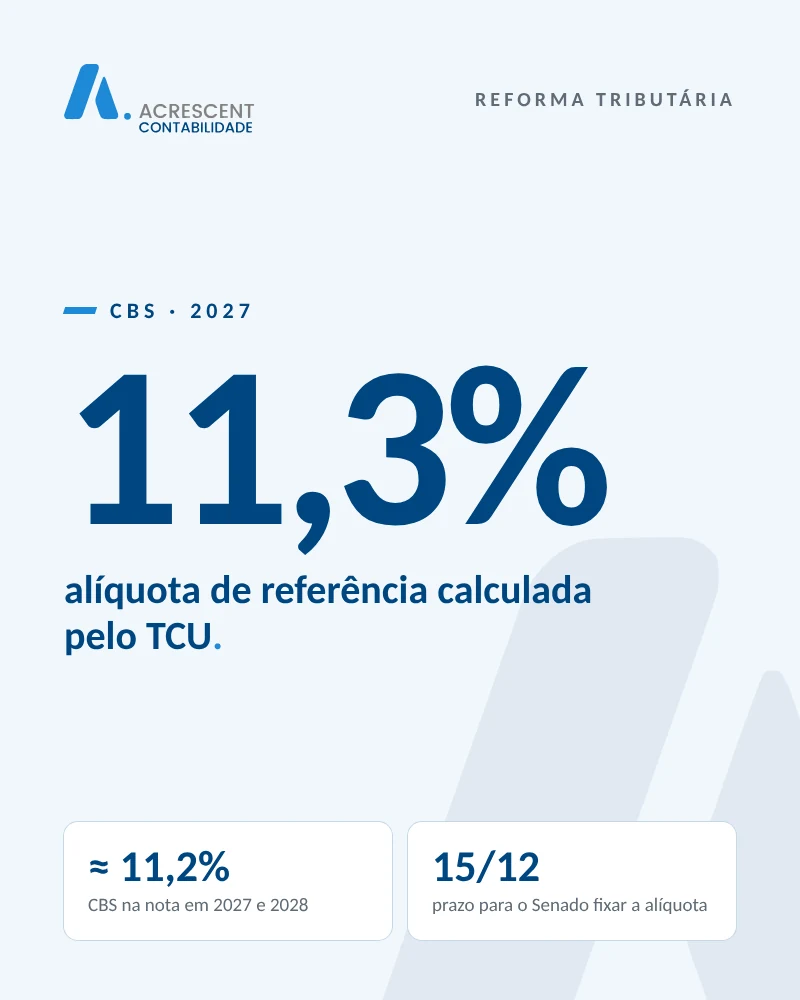
O número que entrou nas planilhas desde 2024 era 8,8%. O TCU calculou a CBS de 2027 em 11,3%, e o Senado tem até 15/12/2026 para fixar a alíquota.
Em resumo
- O TCU calculou a alíquota de referência da CBS de 2027 em 11,3% (11,3468% antes do arredondamento), na sessão de 28/10/2026.
- Na nota fiscal, a CBS padrão deve ficar em torno de 11,2% em 2027 e 2028, porque a lei desconta 0,1 ponto percentual nesses dois anos.
- O Senado tem até 15/12/2026 para fixar o número. Se não deliberar, os 11,3% valem automaticamente.
- O número ficou acima de todas as projeções de mercado, que giravam entre 8,8% e 9,4%.
Desde 2024, um número entrou em quase toda planilha de preço feita para a reforma tributária: 8,8%. Era a estimativa de CBS que acompanhava os famosos 26,5% de IVA somado. Muita empresa fechou proposta, renovou contrato e projetou margem de 2027 com ele.
Em 28 de outubro de 2026, o Tribunal de Contas da União fez a conta oficial pela primeira vez. O resultado foi 11,3%. Para uma empresa de serviços que fatura R$ 100 mil por mês, a diferença entre o número da planilha e o do TCU pode passar de R$ 20 mil por ano, como mostra o exemplo mais abaixo.
A boa notícia é que ainda há tempo. A CBS só começa a ser cobrada em 1º de janeiro de 2027, e quem refizer a conta agora negocia preço e contrato com o número certo na mão.
Qual é a alíquota da CBS em 2027?
A alíquota de referência da CBS calculada pelo TCU para 2027 é de 11,3%. A CBS (Contribuição sobre Bens e Serviços) é o tributo federal criado pela reforma tributária que substitui o PIS e a Cofins a partir de 1º de janeiro de 2027. O tribunal também calculou um redutor de 44,2% para as compras feitas pela administração pública.
Segundo o TCU, o percentual foi calculado para manter a arrecadação federal no mesmo nível de hoje, sem aumentar nem reduzir a receita que o PIS e a Cofins geram.
Os 11,3% já são definitivos?
Ainda não, mas são o ponto de partida mais seguro para o planejamento. A Lei Complementar nº 214/2025 criou um rito em três etapas: a Receita Federal envia a metodologia, o TCU faz o cálculo e o Senado fixa a alíquota por resolução.
- 10/11/2026 (previsto): o TCU entrega o cálculo à Presidência do Senado, que o encaminha à Comissão de Assuntos Econômicos (CAE). A CAE faz audiência pública sobre o tema no mesmo dia.
- Até 15/12/2026: o Senado vota a resolução. Pode manter os 11,3% ou ajustar o número.
- Sem deliberação: o cálculo do TCU passa a valer provisoriamente como referência de 2027, até o Senado aprovar uma resolução.
- Todo ano até 2033: a alíquota é recalculada. O número de 2028 sai no segundo semestre de 2027.
Existe ainda um debate jurídico em formação sobre a aplicação da noventena, a regra que pede 90 dias entre a fixação de um tributo e a sua cobrança, já que a resolução só sai em dezembro. Acompanhamos o tema e atualizamos este conteúdo se o calendário mudar.
Quanto vai, de fato, na nota fiscal
Alíquota de referência não é, necessariamente, a alíquota da nota. Em 2027 e 2028 a lei prevê a CBS com a referência menos 0,1 ponto percentual, enquanto o IBS, que substituirá o ICMS e o ISS, entra com apenas 0,1%. Somados, os dois ficam equivalentes à referência.
Além disso, vários setores têm redução sobre essa alíquota. Mantidos os 11,3%, a conta fica assim:
| Situação | CBS estimada em 2027 |
|---|---|
| Alíquota padrão (referência − 0,1 p.p.) | ≈ 11,2% |
| 18 profissões regulamentadas que cumprem os requisitos (redução de 30%) | ≈ 7,84% |
| Saúde e educação (redução de 60%) | ≈ 4,48% |
| Itens da cesta básica nacional | 0% |
Os percentuais acima são estimativas sobre o cálculo do TCU. O número oficial depende da resolução do Senado. Os requisitos das reduções estão no nosso guia CBS e IBS: o que muda para prestadores de serviço.
Por que o número ficou acima das projeções
Até a decisão, as apostas de mercado ficavam entre 8,8% e 9,4%. Um valor implícito de 9,21% circulava a partir de uma resolução do Comitê Gestor do IBS, e uma empresa de tecnologia tributária chegou a estimar 9,43%. O TCU foi além de todas.
A explicação está na regra que a Constituição impôs: a CBS precisa arrecadar o mesmo que os tributos que ela substitui. O tribunal usou como meta 4,9861% do PIB, a média da arrecadação federal sobre o consumo entre 2012 e 2021. Dois fatores puxaram o percentual para cima:
- A alíquota zero, que inclui a cesta básica. No cálculo do TCU, ela tira R$ 126,3 bilhões da conta, que a alíquota padrão precisa compensar.
- Os regimes com redução. Cada setor que paga menos desloca carga para quem paga a alíquota cheia.
Na prática, quem não tem redução nem crédito relevante financia a diferença. Somada ao IBS projetado para o fim da transição, a carga combinada se aproxima de 30%.
O que essa diferença significa no seu caixa
Empresa de serviços no Lucro Presumido, com faturamento de R$ 100.000 por mês para clientes empresas e R$ 30.000 por mês de compras com CBS destacada (software, aluguel, energia, serviços de terceiros).
| Cenário | Débito | Crédito | A pagar por mês |
|---|---|---|---|
| Hoje: PIS e Cofins cumulativos (3,65%) | R$ 3.650 | — | R$ 3.650 |
| Planilha com a estimativa antiga (8,7% na nota) | R$ 8.700 | R$ 2.610 | R$ 6.090 |
| Cálculo do TCU (≈ 11,2% na nota) | R$ 11.200 | R$ 3.360 | R$ 7.840 |
A diferença entre o que a planilha previa e o novo cálculo é de R$ 1.750 por mês, ou R$ 21.000 por ano. Conta simplificada, sem ISS, sem o cálculo "por fora" da CBS e sem reduções de alíquota.
Repare em quem paga essa diferença. Um cliente empresa no regime regular toma como crédito a CBS que vem na sua nota: para ele, o imposto volta. Já o consumidor pessoa física e o cliente do Simples que fica no DAS não recuperam esse valor. A mesma nota fiscal tem um custo diferente para cada cliente, e o preço de 2027 precisa refletir isso.
O que muda conforme o regime da sua empresa
Lucro Presumido
Sai o PIS e a Cofins cumulativos de 3,65% sobre a receita e entra a CBS não cumulativa, sem opção de ficar no modelo antigo. Com muita folha e poucas compras de outras empresas, a conta tende a subir, porque salário e pró-labore não geram crédito. O inventário de 31/12/2026 pode virar crédito de CBS para quem estava no regime cumulativo.
Lucro Real
Quem já apura PIS e Cofins não cumulativos, a 9,25%, passa para cerca de 11,2%, com uma base de crédito mais ampla: quase tudo o que a empresa compra de outras empresas gera crédito, menos o uso e consumo pessoal. O efeito depende do peso das compras na operação.
Simples Nacional
A empresa do Simples não paga 11,3%. A CBS fica embutida nas alíquotas do DAS, no lugar do PIS e da Cofins. A decisão que importa é outra: quem vende para empresas do regime regular pode recolher CBS e IBS fora do DAS, para que o cliente aproveite o crédito integral. A janela para o primeiro semestre de 2027 fechou em 30/10/2026 (quem optou pode cancelar até 20/12/2026), e a próxima, para o segundo semestre, é em março de 2027.
Não sabe se o seu preço de 2027 fecha com 11,2%? A equipe da Acrescent refaz a simulação com os números da sua empresa e os créditos das suas compras. Peça a simulação ou fale direto com um especialista pelo WhatsApp (11) 4109-3217.
O que fazer antes de janeiro
- Refazer a formação de preço com 11,2% como cenário-base e um cenário alternativo, separando clientes empresas, clientes do Simples e pessoas físicas.
- Mapear os créditos. Listar as compras de outras empresas que terão CBS destacada e conferir se os fornecedores emitem a nota corretamente.
- Revisar contratos que avançam sobre 2027, principalmente os de prestação continuada: há cláusula de revisão por mudança de tributo? O preço foi fechado com ou sem impostos?
- Conferir os sistemas. Perguntar ao fornecedor do ERP e do emissor de notas quando a CBS de 2027 entra parametrizada.
- Projetar o caixa do primeiro trimestre de 2027 com o novo recolhimento e, no Lucro Presumido, preparar o inventário de 31/12/2026.
Como a Acrescent está preparando os clientes
Reforma tributária não se resolve só no fiscal. O preço é uma conta comercial, o crédito depende da escrituração e o impacto aparece no caixa. Por isso tratamos a CBS do jeito que trabalhamos tudo: tributário, contábil e financeiro olhando juntos para os mesmos números.
Estamos simulando o impacto para cada perfil de cliente da carteira. Se você quer antecipar a análise da sua empresa, deixe o contato no formulário abaixo. O resultado básico chega no seu e-mail, e avaliamos juntos se faz sentido aprofundar em uma reunião com o especialista.
Perguntas frequentes sobre a CBS de 2027
Qual é a alíquota da CBS em 2027?
O TCU calculou a alíquota de referência da CBS de 2027 em 11,3%. O Senado tem até 15/12/2026 para fixar o número por resolução. Na nota fiscal, a CBS padrão deve ficar em torno de 11,2%, porque a lei desconta 0,1 ponto percentual em 2027 e 2028.
Os 11,3% podem mudar?
Sim. O Senado pode manter ou ajustar o cálculo do TCU até 15/12/2026. Se não deliberar no prazo, os 11,3% passam a valer como referência de 2027. A alíquota também é recalculada a cada ano até 2033.
Qual a diferença entre alíquota de referência e alíquota cobrada?
A alíquota de referência é o parâmetro calculado para manter a arrecadação. A alíquota cobrada na nota é a referência menos 0,1 ponto percentual em 2027 e 2028, e pode ser menor para setores com redução, como profissões regulamentadas (30%) e saúde e educação (60%).
O IBS também começa em 2027?
Sim, mas com apenas 0,1%. O ICMS e o ISS continuam iguais em 2027 e 2028 e caem aos poucos entre 2029 e 2032, enquanto o IBS sobe na mesma proporção. Em 2033, o IBS vale por inteiro.
Empresa do Simples Nacional vai pagar 11,3%?
Não. No DAS, a CBS fica embutida nas alíquotas das tabelas do Simples, no lugar do PIS e da Cofins. Só quem opta por recolher CBS e IBS fora do DAS paga pela alíquota do regime regular, com direito a crédito.
Quando sai a alíquota da CBS de 2028?
O rito se repete todo ano: o TCU calcula no segundo semestre e o Senado fixa até dezembro. A alíquota de 2028 será definida em 2027.
Base legal e fontes
- Lei Complementar nº 214/2025, compilada com as alterações da LC nº 227/2026 (arts. 343 a 349)
- Constituição Federal, ADCT, arts. 125 a 129
- CNN Brasil: TCU propõe alíquota de 11,3% para CBS em 2027 (28/10/2026)
- Poder360: metodologia do TCU, meta de 4,9861% do PIB e efeito da cesta básica (28/10/2026)
- O Povo: redutor de 44,2% nas compras públicas (28/10/2026)
- Reforma Tributária: rito, prazos e regra de vigência provisória
Conteúdo informativo, com a legislação conferida em 4 de novembro de 2026. Não substitui a análise do seu caso. Exemplos numéricos são ilustrativos.